بیمه باربری داخلی چیست؟ راهنمای کامل خرید، پوششها، قیمت و دریافت خسارت
بیمه باربری داخلی چیست و چرا اهمیت دارد؟
بیمه باربری داخلی قراردادی است که بر اساس آن، شرکت بیمه متعهد میشود خسارتهای فیزیکی وارد شده به کالا در طول مسیر حملونقل داخلی (از مبدا تا مقصد داخل ایران) را جبران کند. این حمل میتواند با کامیون، تریلی، واگن قطار یا ترکیبی از آنها انجام شود.
تعریف و دامنه پوشش
این نوع بیمه باربری از لحظه بارگیری کالا در انبار فرستنده (مثلاً کارخانه در اصفهان) تا زمان تحویل در انبار گیرنده (مثلاً فروشگاه در تهران) اعتبار دارد. هرگونه آسیبی که در این فاصله برای کالا پیش بیاید، تحت پوشش است.
حملونقل کالا همیشه با ریسکهای مختلفی همراه است. تصادف، واژگونی وسیله نقلیه، آتشسوزی، سرقت محموله، آسیب هنگام بارگیری یا تخلیه و حتی برخی حوادث طبیعی میتوانند خسارتهای سنگینی به صاحبان کالا وارد کنند. بیمه باربری داخلی برای مدیریت همین ریسکها طراحی شده است و به صاحبان کالا کمک میکند سرمایه خود را در برابر خسارتهای احتمالی حفظ کنند.
امروزه تولیدکنندگان، واردکنندگان، توزیعکنندگان، فروشگاههای اینترنتی، شرکتهای پخش و بسیاری از کسبوکارهای فعال در حوزه حمل کالا از بیمه باربری داخلی استفاده میکنند تا در صورت بروز حادثه، زیان مالی آنها جبران شود.
بیمه باربری داخلی چه کالاهایی را پوشش میدهد؟
تقریباً تمام کالاهایی که در داخل کشور جابهجا میشوند میتوانند تحت پوشش بیمه باربری قرار بگیرند. البته شرایط بیمه و نرخ حق بیمه با توجه به نوع کالا متفاوت است.
برخی از مهمترین کالاهای قابل بیمه عبارتاند از:
- مواد اولیه کارخانهها
- محصولات صنعتی
- قطعات خودرو
- تجهیزات الکترونیکی
- لوازم خانگی
- مواد غذایی
- مصالح ساختمانی
- محصولات کشاورزی
- کالاهای صادراتی در مسیر داخلی
- کالاهای وارداتی پس از ترخیص
هرچه احتمال آسیبدیدگی کالا بیشتر باشد، نرخ حق بیمه نیز افزایش پیدا میکند. برای مثال، حمل شیشه، سرامیک، تجهیزات پزشکی یا دستگاههای حساس الکترونیکی ریسک بیشتری نسبت به حمل کالاهای معمولی دارد.
انواع بیمه باربری داخلی
بیمه باربری داخلی با توجه به تعداد دفعات حمل و نیاز بیمهگذار در قالبهای مختلفی صادر میشود.
بیمهنامه باربری ساده
بیمهنامه ساده برای یک محموله مشخص صادر میشود. در این نوع بیمهنامه، مشخصات کامل کالا، ارزش محموله، مبدا، مقصد و وسیله حمل در بیمهنامه درج میشود.
این نوع بیمه برای کسبوکارهایی مناسب است که حملونقل آنها بهصورت محدود و غیرمستمر انجام میشود.
مزایای بیمهنامه ساده
- صدور سریع
- مناسب برای حملهای موردی
- هزینه کمتر نسبت به قراردادهای عمومی
- فرآیند ساده دریافت خسارت
بیمه نامه باربری عمومی
بیمه نامه عمومی یک قرارداد بلندمدت میان بیمهگر و بیمهگذار است. در این قرارداد، شرایط کلی پوشش تعیین میشود و تمامی حملهای انجامشده در طول مدت قرارداد تحت پوشش قرار میگیرند.
این نوع بیمه برای شرکتهایی مناسب است که بهطور مداوم کالا جابهجا میکنند.
مزایای بیمه نامه عمومی
- کاهش هزینههای اداری
- عدم نیاز به صدور بیمهنامه برای هر محموله
- سهولت مدیریت حملها
- پوشش مستمر محمولهها
بیمه نامه با پوشش باز
در بیمه نامه پوشش باز، بیمهگذار بهصورت دورهای اطلاعات حملهای انجامشده را اعلام میکند و حق بیمه بر اساس ارزش واقعی کالاهای حملشده محاسبه میشود.
این روش انعطافپذیری بیشتری نسبت به بیمهنامههای معمولی دارد و برای شرکتهای بزرگ گزینه مناسبی محسوب میشود.
مقایسه انواع بیمه باربری داخلی
| نوع بیمه نامه | مناسب برای | مدت اعتبار | نحوه صدور |
| ساده | حملهای موردی | یک حمل | برای هر محموله |
| عمومی | حملهای متعدد | معمولاً یکساله | قرارداد کلی |
| پوشش باز | شرکتهای بزرگ | یکساله | اعلام دوره ای حمل |
خطرات تحت پوشش بیمه باربری داخلی
خطرات تحت پوشش در بیمه باربری داخلی به دو گروه اصلی و اضافی تقسیم میشوند.
خطرات اصلی
این خطرات بهصورت پایه در بیمهنامه وجود دارند و بخش مهمی از خسارتهای رایج را پوشش میدهند.
آتش سوزی
اگر در طول مسیر حمل، وسیله نقلیه یا محموله دچار آتشسوزی شود، خسارت واردشده تحت پوشش بیمه قرار میگیرد.
تصادف وسیله نقلیه
هرگونه تصادف کامیون، تریلی یا وسیله حمل که موجب آسیب کالا شود، مشمول جبران خسارت خواهد بود.
واژگونی وسیله حمل
واژگونی کامیون یا سایر وسایل حمل از رایجترین دلایل خسارت در حملونقل جادهای است و تحت پوشش بیمه قرار دارد.
خطرات اضافی
این پوششها با پرداخت حق بیمه بیشتر قابل خریداری هستند.
سرقت کلی محموله
در صورت سرقت کامل محموله به همراه وسیله نقلیه، بیمه خسارت را مطابق شرایط بیمهنامه جبران میکند.
خسارت هنگام بارگیری و تخلیه
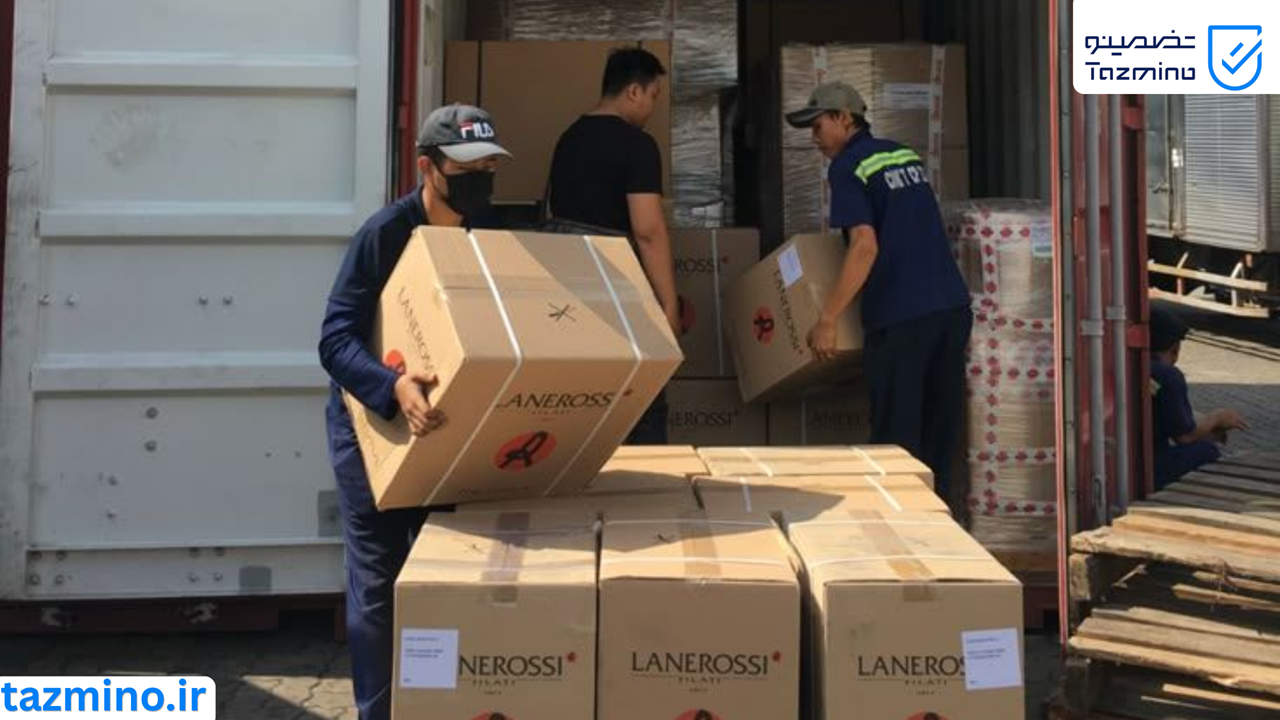
گاهی آسیب کالا نه در مسیر، بلکه هنگام بارگیری یا تخلیه رخ میدهد. این خطر با خرید پوشش اضافی قابل بیمه است.
پرت شدن محموله از وسیله نقلیه
در صورت سقوط کالا از روی کامیون یا تریلی و وارد شدن خسارت، بیمهگر طبق شرایط بیمهنامه خسارت را پرداخت میکند.
برخورد جسم خارجی
اگر جسم خارجی با کالا برخورد کند یا کالا به جسم خارجی برخورد داشته باشد و آسیب ببیند، خسارت قابل جبران خواهد بود.
مثال واقعی از خسارت بیمه باربری
فرض کنید یک شرکت تولیدکننده کاشی در یزد، محمولهای به ارزش ۳ میلیارد تومان را به مقصد تهران ارسال میکند. در میانه مسیر، کامیون به دلیل لغزندگی جاده واژگون میشود و بخشی از کاشیها آسیب میبینند.
اگر این محموله تحت پوشش بیمه باربری داخلی باشد، پس از بررسی کارشناسان و کسر فرانشیز، خسارت واردشده به صاحب کالا پرداخت خواهد شد.
این موضوع میتواند از تحمیل زیانهای سنگین به کسبوکار جلوگیری کند.
چرا خرید بیمه باربری داخلی ضروری است؟
مزایای استفاده از بیمه باربری داخلی عبارتاند از:
- محافظت از سرمایه کسبوکار
- کاهش ریسک مالی حملونقل
- جبران خسارتهای ناشی از حوادث
- افزایش اطمینان در معاملات تجاری
- امکان برنامهریزی بهتر برای مدیریت ریسک
- کاهش نگرانی صاحبان کالا هنگام حمل
در شرایطی که ارزش بسیاری از محمولهها به صدها میلیون یا حتی میلیاردها تومان میرسد، عدم استفاده از بیمه باربری میتواند خسارتهای جبرانناپذیری ایجاد کند.
استثنائات بیمه باربری داخلی
هرچند بیمه باربری داخلی بخش بزرگی از خسارتهای احتمالی را پوشش میدهد، اما برخی موارد در تمامی بیمهنامهها بهعنوان استثنا شناخته میشوند. آشنایی با این موارد قبل از خرید بیمه اهمیت زیادی دارد؛ زیرا بسیاری از اختلافات میان بیمهگذار و بیمهگر به دلیل عدم اطلاع از همین استثنائات ایجاد میشود.
مهمترین استثنائات بیمه باربری داخلی عبارتاند از:
- خسارت ناشی از سوءنیت یا اقدام عمدی بیمهگذار
- فرسودگی طبیعی کالا
- پوسیدگی یا فساد تدریجی کالا
- کسری عادی وزن یا حجم
- بستهبندی نامناسب محموله
- عیب ذاتی کالا
- خسارت ناشی از جنگ، شورش و اغتشاشات
- توقیف، مصادره یا ضبط کالا توسط مراجع قانونی
- خسارت ناشی از تشعشعات هستهای و مواد رادیواکتیو
- تأخیر در تحویل کالا (مگر در شرایط خاص و توافق جداگانه)
نکته مهم این است که بسیاری از صاحبان کالا تصور میکنند هر نوع خسارتی تحت پوشش بیمه قرار دارد؛ در حالی که مطالعه دقیق شرایط بیمهنامه قبل از صدور، از بروز مشکلات بعدی جلوگیری میکند.
عوامل موثر بر قیمت بیمه باربری داخلی
یکی از رایجترین سوالات کاربران این است که حق بیمه باربری چگونه محاسبه میشود. نرخ بیمه برای همه کالاها یکسان نیست و به عوامل مختلفی بستگی دارد.
1. ارزش کالا
مهمترین عامل در تعیین حق بیمه، ارزش محموله است. هرچه ارزش کالا بیشتر باشد، میزان تعهد بیمهگر افزایش پیدا میکند و حق بیمه نیز بیشتر خواهد شد.
2. نوع کالا
برخی کالاها ریسک بیشتری دارند. برای مثال:
| نوع کالا | میزان ریسک |
|---|---|
| فولاد و آهنآلات | کم |
| قطعات صنعتی | متوسط |
| لوازم الکترونیکی | زیاد |
| شیشه و سرامیک | زیاد |
| تجهیزات پزشکی | بسیار زیاد |
3. مسیر حمل
مسیرهای طولانیتر یا مسیرهایی که احتمال وقوع حادثه در آنها بیشتر است، نرخ بیمه بالاتری دارند.
4. نوع وسیله حمل
- کامیون
- تریلی
- وانت
- قطار
هر کدام شرایط و نرخ متفاوتی دارند.
5. پوششهای اضافی
اضافه کردن پوششهایی مانند:
- سرقت کلی
- خسارت بارگیری و تخلیه
- برخورد جسم خارجی
- پرت شدن محموله
باعث افزایش حق بیمه میشود.
6. سابقه خسارت بیمهگذار
در برخی موارد، سوابق خسارتی شرکت یا صاحب کالا نیز در تعیین نرخ نهایی مؤثر است.
نحوه محاسبه حق بیمه باربری داخلی
حق بیمه معمولاً بر اساس فرمول زیر محاسبه میشود:
حق بیمه = ارزش کالا × نرخ بیمه
برای مثال اگر ارزش محموله ۲ میلیارد تومان باشد و نرخ بیمه ۰٫۹۲ در هزار تعیین شود:
2,000,000,000 × 0.00092 = 1,840,000 تومان
البته این مبلغ با توجه به پوششهای انتخابی، نوع کالا و شرایط حمل ممکن است تغییر کند.
مراحل خرید بیمه باربری داخلی
فرآیند خرید بیمه باربری داخلی بسیار ساده است و معمولاً در چند مرحله انجام میشود.
مرحله اول: تکمیل فرم پیشنهاد
بیمهگذار اطلاعات زیر را ارائه میکند:
- نوع کالا
- ارزش کالا
- مبدا
- مقصد
- نوع وسیله حمل
- پوششهای مورد نیاز
مرحله دوم: بررسی اطلاعات
کارشناس بیمه اطلاعات ارائه شده را بررسی میکند و ریسک حمل را ارزیابی مینماید.
مرحله سوم: محاسبه حق بیمه
پس از ارزیابی، نرخ و مبلغ حق بیمه اعلام میشود.
مرحله چهارم: پرداخت حق بیمه
بیمهگذار مبلغ تعیینشده را پرداخت میکند.
مرحله پنجم: صدور بیمهنامه
پس از پرداخت، بیمهنامه صادر شده و پوشش بیمهای آغاز میشود.
مراحل دریافت خسارت بیمه باربری داخلی
در صورت وقوع حادثه، رعایت مراحل زیر اهمیت زیادی دارد.
اطلاع فوری به شرکت بیمه
بیمهگذار باید حداکثر ظرف ۵ روز وقوع خسارت را به بیمهگر اطلاع دهد.
جلوگیری از افزایش خسارت
بیمهگذار موظف است اقدامات لازم را برای کاهش خسارت انجام دهد.
حفظ مدارک و مستندات
تمام مدارک مربوط به حادثه باید نگهداری شوند.
بازدید کارشناس
کارشناس بیمه از محل حادثه یا کالای آسیبدیده بازدید میکند.
ارزیابی خسارت
پس از بررسی مدارک، میزان خسارت تعیین میشود.
پرداخت خسارت
در صورت تأیید، مبلغ خسارت طبق شرایط بیمهنامه پرداخت خواهد شد.
مدارک لازم برای دریافت خسارت
برای بررسی پرونده خسارت معمولاً مدارک زیر مورد نیاز است:
- فرم اعلام خسارت
- اصل یا تصویر بیمهنامه
- بارنامه حمل
- فاکتور خرید کالا
- لیست بستهبندی
- گزارش پلیس یا مرجع قانونی
- گزارش کارشناسی
- صورتجلسه خسارت
- قبض انبار یا اسناد حمل
هرچه مدارک کاملتر باشند، روند پرداخت خسارت سریعتر انجام خواهد شد.
تفاوت بیمه باربری داخلی و بیمه مسئولیت متصدی حمل
بسیاری از صاحبان کالا این دو نوع بیمه را با یکدیگر اشتباه میگیرند.
| ویژگی | بیمه باربری داخلی | بیمه مسئولیت متصدی حمل |
| ذینفع اصلی | صاحب کالا | شرکت حمل و نقل |
| موضوع بیمه | خود کالا | مسئولیت قانونی حملکننده |
| پرداخت خسارت | مستقیم به صاحب کالا | در صورت اثبات مسئولیت حملکننده |
| سرعت دریافت خسارت | بیشتر | کمتر |
| دامنه پوشش | گستردهتر | محدودتر |
به همین دلیل داشتن بیمه باربری داخلی حتی در صورت وجود بیمه مسئولیت حملکننده توصیه میشود.
تفاوت بیمه باربری داخلی و بیمه بدنه کامیون
بیمه بدنه کامیون از وسیله نقلیه محافظت میکند؛ اما بیمه باربری از محموله محافظت مینماید.
اگر کامیون در حادثه آسیب ببیند:
- خسارت کامیون از بیمه بدنه پرداخت میشود.
- خسارت کالا از بیمه باربری پرداخت میشود.
بنابراین این دو بیمه مکمل یکدیگر هستند.
اشتباهات رایج هنگام خرید بیمه باربری
بسیاری از صاحبان کالا هنگام خرید بیمه اشتباهاتی انجام میدهند که بعدها موجب کاهش یا عدم پرداخت خسارت میشود.
مهمترین اشتباهات عبارتاند از:
- اعلام ارزش کمتر از واقعیت کالا
- انتخاب پوشش ناکافی
- بیتوجهی به فرانشیز
- مطالعه نکردن استثنائات
- اعلام دیرهنگام خسارت
- ارائه مدارک ناقص
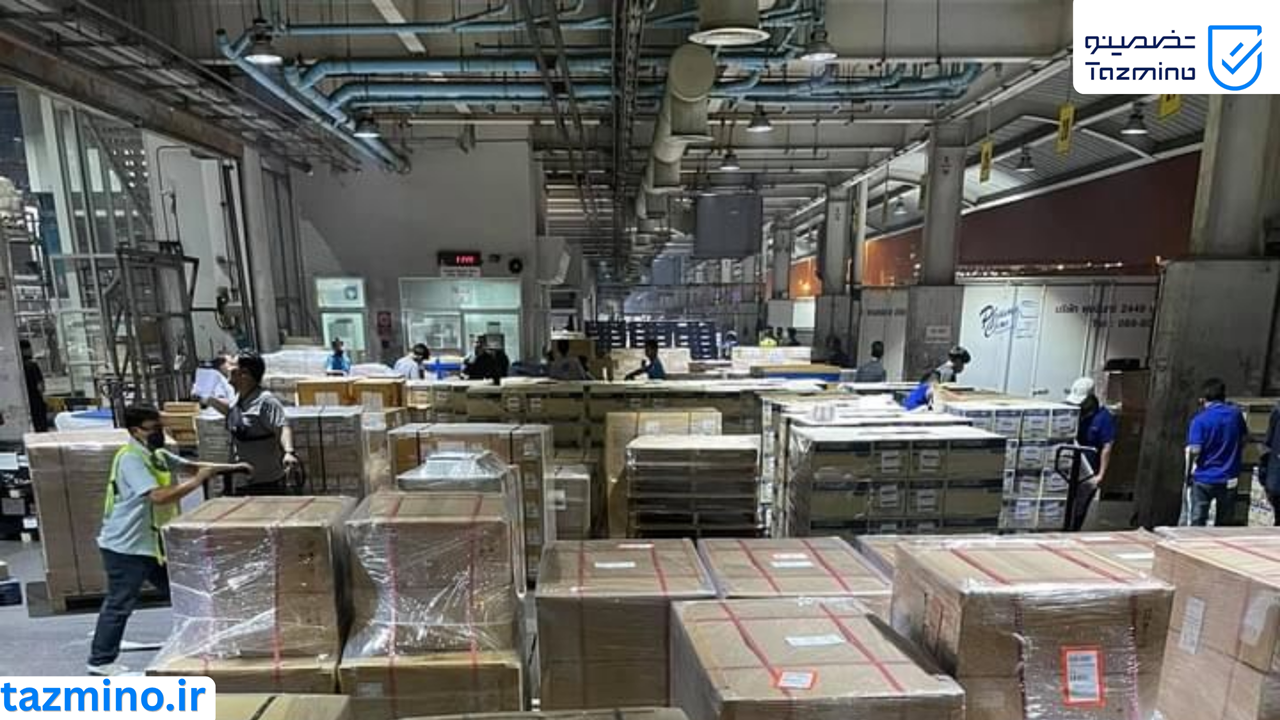
مزایای بیمه باربری داخلی برای کسب و کارها
استفاده از بیمه باربری تنها یک هزینه اضافی نیست؛ بلکه نوعی سرمایهگذاری برای مدیریت ریسک محسوب میشود.
مزایای اصلی:
- حفظ سرمایه شرکت
- افزایش امنیت مالی
- کاهش ریسک حملونقل
- جبران خسارتهای سنگین
- افزایش اعتماد مشتریان
- بهبود برنامهریزی مالی
کلام آخر
بیمه باربری داخلی یکی از مهمترین ابزارهای مدیریت ریسک در حملونقل کالا است. این بیمه از زمان بارگیری تا تحویل کالا در مقصد، خسارتهای ناشی از خطرات مختلف را جبران میکند و مانع از وارد شدن زیانهای سنگین به صاحبان کالا میشود.
با توجه به ارزش بالای بسیاری از محمولهها، استفاده از بیمه باربری داخلی نهتنها یک انتخاب هوشمندانه، بلکه در بسیاری از موارد یک ضرورت اقتصادی است. انتخاب پوشش مناسب، اعلام صحیح ارزش کالا و آشنایی با شرایط بیمهنامه میتواند نقش مهمی در دریافت کامل خسارت و حفظ سرمایه کسبوکار داشته باشد.